Про списание кредитов участникам СВО в сети два лагеря. Одни уверяют, что долги спишут всем и автоматически, другие машут рукой - миф, ничего не работает. Правда, как обычно, посередине: механизм реальный и закреплен федеральным законом, но срабатывает не у всех и не одинаково - многое зависит от статуса, вида долга и суммы. Ниже разберем по-честному, без обещаний: кому долг может быть списан, до какой суммы и по какому закону, что делать участнику и его семье и куда идти за оформлением. А начнем с путаницы, которая сбивает с толку чаще всего: чем списание отличается от кредитных каникул.
Списание долга и кредитные каникулы - почему это не одно и то же
Начну с путаницы, из-за которой ломается половина ожиданий. Человек читает где-то «участникам СВО спишут кредиты», радуется, идет в банк - а ему предлагают отсрочку платежей. Бывает и наоборот: кто-то уверен, что ему «просто дали каникулы», хотя по его ситуации долг мог быть прекращен полностью. Это два разных механизма, и путать их - значит строить неверные надежды себе и близким.
Коротко о разнице. Списание - долг прекращается, платить больше не нужно. Кредитные каникулы - платежи временно откладывают, но сам долг никуда не девается. Дальше в статье - только про списание.
Разведем спокойно. Списание долгов - это когда кредитное обязательство прекращается: заемщик (или его семья) больше ничего банку не должен по этому договору. У механизма списания есть свои основания и условия, срабатывает он не в любом случае - об этом дальше подробно.
Кредитные каникулы работают иначе. Это отсрочка: на время службы платежи по кредиту приостанавливают, банк не начисляет просрочку и не давит взысканием. Но когда каникулы заканчиваются, платить придется - долг остался на месте, просто «поставлен на паузу». Для семьи это передышка, а не освобождение. Проценты и график по договору сохраняются, меняется только момент, когда по ним платить.
И вот тут важна честность перед собой и перед близкими. Если жена или мать рассчитывают, что долг исчез, а на деле оформили каникулы, через несколько месяцев вернется и платеж, и тревога. Поэтому первым делом стоит понять, о чем именно речь в вашем случае - о прекращении обязательства или о временной паузе.
О самих кредитных каникулах здесь подробно рассказывать не буду, это отдельная тема. Если нужен разбор именно по отсрочке платежей, лучше обсудить ситуацию с профильным специалистом: военный юрист по СВО как раз ведет и то, и другое направление.
Дальше в статье - только про списание: кому и до какой суммы могут прекратить долг, по какому закону и что для этого сделать шаг за шагом.
По какому закону списывают кредиты участникам СВО
Вот на чем обычно и обжигаются. Открываешь одну статью - там 377-ФЗ. В другой - 391-ФЗ. В третьей - вообще «новый закон 2024 года» без всякого номера. Цифры не сходятся, и рука тянется закрыть вкладку: раз даже авторы не договорились, наверное, и списания никакого нет.
Списание есть, и закреплено оно федеральным законом - не постановлением ведомства и не обещанием из телеграм-канала. А расхождение в номерах идет не от вранья: законов тут не один, а как минимум два, и делают они разные вещи. Отсюда и каша. Разложу по полочкам аккуратно - на реквизитах в этой теме легко споткнуться.
Первый закон - базовый. В источниках его называют 377-ФЗ от 07.10.2022 (номер и дату стоит сверить с актуальной редакцией - их правят). Он закрывает два сюжета сразу. Первый - каникулы: платежи откладывают на время службы, а сам кредит никуда не девается. Второй - уже про прощение: полное прекращение обязательства, если заемщик погиб или получил инвалидность (в источниках - I группа, тоже под сверку). То есть долг подлежит списанию не всем подряд, а именно в этих тяжелых случаях.
Второй закон - отдельный, и вот его с первым путают чаще всего. Он про списание задолженности до десяти миллионов рублей (сумма встречается в источниках и может меняться - сверяйте актуальную редакцию) по кредитам, которые уже ушли в просрочку. В источниках он мелькает как 391-ФЗ, где-то как «закон 2024 года», где-то как законопроект 2026 года - точный номер и редакцию обязательно проверяйте. Ключевое отличие: работает он не для любого контракта, а для заключенных с определенной даты (в источниках - с 1 декабря 2024), и только если по кредиту уже начато взыскание в судебном порядке. Без него основание по этому закону просто не наступает.
И вот здесь развилка, из-за которой часто надеются зря. Первый закон срабатывает даже без просрочки, но по узким основаниям. Второй берет шире по сумме, но требует, чтобы дело дошло до суда. Под какой из них подходите вы - зависит от вашей ситуации, а не от громкого заголовка.
Чтобы это все не путалось в голове, свел три механизма в одну табличку. Что именно списанию подлежит и на каких кредитных договорах - смотрите в правых колонках.
| Механизм | Основание (в источниках) | Что дает | Ключевое условие |
|---|---|---|---|
| Кредитные каникулы | 377-ФЗ от 07.10.2022 (СВЕРИТЬ) | Отсрочку платежей на период службы | Заявление в банк; на время участия в СВО |
| Списание при гибели или инвалидности | 377-ФЗ (СВЕРИТЬ) | Полное прекращение кредитного обязательства | Гибель заемщика или инвалидность (в источниках - I группы), СВЕРИТЬ |
| Списание задолженности до 10 млн рублей | Отдельный закон 2024 г. (в источниках - 391-ФЗ), СВЕРИТЬ номер | Списание долга в пределах лимита | Контракт с определенной даты (в источниках - с 1 декабря 2024) + начатое судебное взыскание, СВЕРИТЬ |
Точный номер закона, дату и сумму лимита уточняйте в актуальной редакции нормативного акта или у военного юриста - нормы меняются.
Кому могут списать долг: участники и их супруги
Есть вопросы по этой теме?
Разберём вашу ситуацию, проверим основания и подскажем понятный следующий шаг.
Вот с этого вопроса чаще всего и начинается разговор на консультации: «А мне-то положено?» Человек читает в сети, что участникам СВО прощают долги, и примеряет ситуацию на себя - подхожу или нет. Скажу сразу и честно: единой кнопки «списать всем» не существует. Право на списание зависит от категории участника, оснований и того, как именно оформлен долг. Поэтому разберем по группам - кого норма может коснуться, а кому, скорее всего, придется идти другим путем.
И сразу оговорюсь про формулировки. Обещания вроде «спишут задолженность всем автоматически» я обхожу стороной - так не бывает. Правильнее говорить иначе: долг может быть списан при соблюдении условий закона, а что именно положено конкретному участнику СВО - зависит от категории и оснований. Разница принципиальная. Именно на ней люди чаще всего и обжигаются.
Категории участников - кто под нормой
Пройдемся по основным группам. Мобилизованные - самая понятная категория: если статус участника СВО подтвержден документально (например, удостоверением ветерана боевых действий или справкой), человек попадает в поле действия льготы. Контрактники - тут добавляется нюанс с датой: в источниках норма привязана к контрактам, заключенным с определенного момента (встречается ориентир - с 1 декабря 2024), и эту пороговую дату обязательно надо сверять с действующей редакцией. Добровольцы - при подтвержденном статусе участника спецоперации основания в целом те же.
Отдельно стоит гибель или инвалидность заемщика. Здесь речь уже не про лимит «до 10 млн», а про полное прекращение обязательства: при гибели военнослужащего или инвалидности участника (в источниках - I группы) кредитное обязательство может прекращаться. Основания - СВЕРИТЬ: по разным категориям военнослужащих формулировки в редакциях отличаются.
| Кто | Может ли претендовать на списание | Что критично (СВЕРИТЬ условия) |
|---|---|---|
| Мобилизованные | Да, при соблюдении условий закона | Подтвержденный статус участника СВО |
| Контрактники | Да, при соблюдении условий | Дата заключения контракта (в источниках - с 1 декабря 2024) |
| Добровольцы | Да, при соблюдении условий | Статус участника спецоперации |
| Супруги (жены/мужья) участников | Да, по ряду оснований | Совместные обязательства; условия - СВЕРИТЬ |
| Семья погибшего участника | Обязательство может прекращаться | Основание - гибель заемщика, СВЕРИТЬ |
Отдельный и частый на консультациях вопрос - списание долгов женам участников СВО. Тут все не так прямолинейно, как хотелось бы. Речь обычно идет о совместных обязательствах: если кредит оформлен на семью, вопрос может касаться и супруга военнослужащего. Но это не самостоятельное «право жены на списание», а производная от статуса участника и оснований по конкретному договору. Условия здесь тоньше всего - их точно стоит сверять.
Кому долг, скорее всего, не спишут автоматически
Теперь честная часть, которую банки проговаривать не любят. Списание - не автомат, и есть ситуации, когда рассчитывать на него не стоит. Первое: если долг возник позже нужной даты, он может просто не подпасть под норму - смотрят на момент заключения кредитного договора. Второе: по механизму списания просроченного долга обычно требуется, чтобы по кредиту уже было начато судебное взыскание - нет взыскания, нет и основания в этой части. Третье: не подтвержден статус участника - без документа заявление повисает в воздухе. И четвертое, о чем часто забывают: не каждый тип долга вообще подлежит списанию (об этом - в следующем разделе).
Здесь я обычно советую не гадать. Именно на этом шаге люди теряют право - не потому что закон против них, а потому что перепутали основание или подали неполный пакет документов. Проверить свой случай лучше заранее, до того как в голове выстроилось спокойное «долга больше нет». Обжечься на ложной надежде обиднее, чем потратить час на сверку.
Какие кредиты списывают и до какой суммы
Тут у людей два вопроса подряд, и оба честные: «а мой кредит вообще из тех, что прощают?» и «до какой суммы спишут?». Разберем по порядку - от этого зависит, стоит ли вообще ввязываться в сбор документов или сразу искать другой путь. Сразу оговорюсь: точные цифры из закона лучше не заучивать наизусть. Нормы правят чаще, чем хотелось бы, и то, что верно сегодня, через полгода может выглядеть иначе.
Начнем с видов долга. Под списание, как правило, попадают обычные потребительские кредиты - те самые, что берут на ремонт, машину или чтобы перекрыть дыру в бюджете. Сюда же кредитные карты и просроченная задолженность, когда взыскание задолженности уже началось. С ипотекой сложнее: она тоже может подпасть под нормы, но с оговорками - многое зависит от типа договора и даты. Если у вас именно жилищный кредит, я бы не гадал по статьям, а разбирал конкретный случай - по этой теме есть отдельный маршрут, военная ипотека для участников СВО. Форма потребительского кредита проще, по ипотечным кредитам почти всегда решают индивидуально.
А теперь наглядно - что обычно проходит, а что нет:
| Что может быть списано (при условиях) | Что обычно НЕ подпадает под списание |
|---|---|
| Потребительские кредиты | Часть долга сверх лимита (в источниках - свыше 10 млн), СВЕРИТЬ |
| Кредитные карты | Алименты и возмещение вреда здоровью |
| Ипотечные кредиты (при соблюдении условий), СВЕРИТЬ | Налоги, штрафы, сборы (перечень исключений - СВЕРИТЬ) |
| Просроченная задолженность с начатым взысканием | Долги, возникшие после установленной даты (СВЕРИТЬ) |
Теперь про сумму, ради которой сюда чаще всего и заходят. В источниках фигурирует предельная планка списания задолженности - до 10 млн рублей. Подчеркну: цифра в источниках, взята из действующих публикаций, и сверять ее нужно с актуальной редакцией - сумма может меняться. Не держите «10 млн» в голове как вечную гарантию. И наоборот: если ваша задолженность по кредиту скромнее, скажем 1 млн, механизм не меняется - просто речь о меньших цифрах. Считается ведь не «сколько хочется списать», а сумма долга в тех рамках, что задал закон.
Если долг превышает лимит. По действующим нормам списывается сумма в пределах установленного лимита (в источниках - до 10 млн рублей). Остаток обычно остается за заемщиком - здесь имеет смысл отдельно смотреть варианты (реструктуризация, банкротство) и консультироваться с юристом. Точную сумму лимита - СВЕРИТЬ.
И отдельно - чего ждать не стоит. Кредитор простит не все подряд. Алименты, возмещение вреда здоровью, налоги, штрафы и сборы обычно остаются: это обязательства другой природы, с кредитами их не путают. Часть суммы задолженности сверх лимита, а еще долги, возникшие уже после установленной даты, под списание тоже обычно не идут. Знаю, звучит неприятно, но честнее так: рассчитывать стоит на прощение просроченных кредитов в пределах лимита, а не на обнуление всего сразу.
Как оформить списание: документы, куда обращаться и роль Госуслуг
Вот тут, на этапе оформления, у людей обычно и начинается паника. Кому нести бумаги - в банк? К приставам? В суд? А правда, что все делается через Госуслуги в пару кликов? Разберем порядок списания спокойно, по шагам, потому что путаница здесь стоит времени, а иногда и упущенного права.
Сначала логика, потом действия. Сам порядок несложный: подтвердить статус участника СВО, выбрать меру поддержки (каникулы или списание - это разные вещи, об этом мы уже говорили выше), собрать пакет документов и подать заявление туда, куда нужно по вашей ситуации. Если по кредиту уже идет взыскание, добавляются судебные и исполнительные документы. Звучит громоздко, но по факту все укладывается в пять шагов.
- Подтвердите статус участника СВО. Понадобится документ о статусе (справка/удостоверение) - точный перечень СВЕРИТЬ.
- Определите свою меру поддержки - кредитные каникулы или списание долга: это разные заявления и основания.
- Соберите документы: паспорт, кредитный договор, документ о статусе; при взыскании - судебные и исполнительные документы (перечень СВЕРИТЬ).
- Подайте заявление: по кредиту - в банк; по исполнительному производству - в ФССП или через суд. Часть шагов может быть доступна через Госуслуги - доступность конкретной услуги СВЕРИТЬ.
- Дождитесь решения. При отказе - не тупик: отказ можно обжаловать (см. следующий раздел).
Теперь про то, что чаще всего спрашивают - куда именно идти. По самому кредиту заявление подают в банк: именно он запускает саму процедуру списания по своим внутренним регламентам, так что к своему кредитору имеет смысл обратиться в первую очередь. Если же дело дошло до судебных приставов и по вам открыто исполнительное производство, часть вопросов решается уже через ФССП или суд - вплоть до прекращения исполнительного производства, когда для этого есть законные основания. Тут легко ошибиться адресатом: банк не спишет то, что уже ведут приставы, а они не решат вопрос за банк.
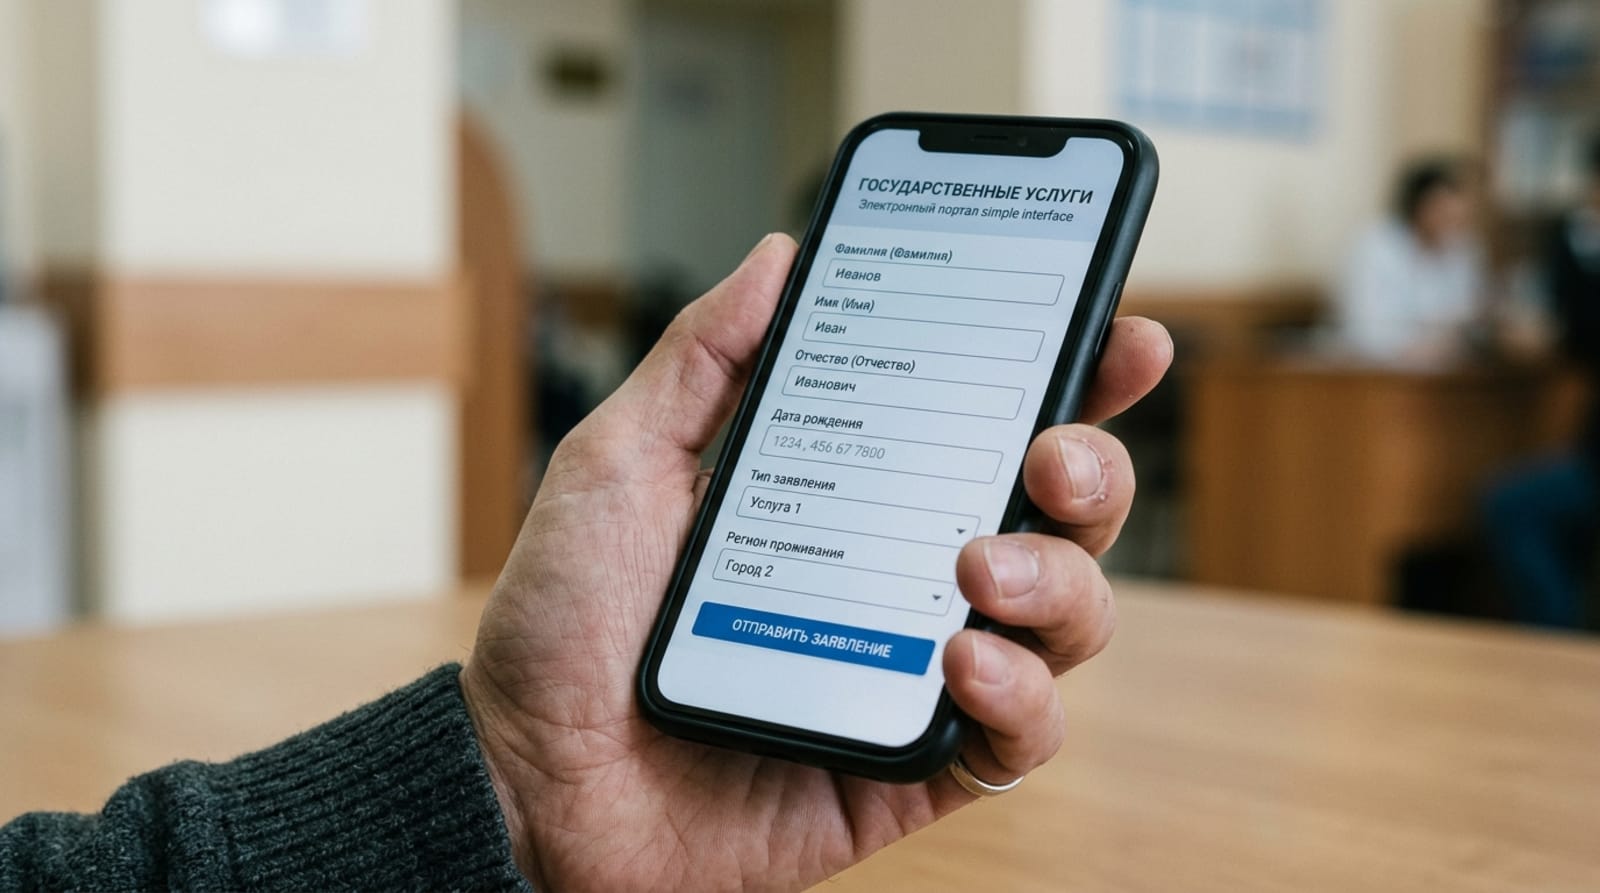
Про Госуслуги скажу отдельно, раз запрос популярный. Портал и правда удобен: там можно проверить статус, найти нужную услугу, подать часть заявлений онлайн, не бегая по кабинетам с бумажками. Но честно - доступность именно услуги по списанию кредита участнику СВО стоит СВЕРИТЬ прямо перед подачей. Сервисы на портале меняются, и то, что работало вчера, сегодня может называться иначе или просто перенаправит вас в банк. Не ориентируйтесь на скриншот из чужой статьи - проверяйте актуальный порядок в своем личном кабинете.
И пара слов про нашу кухню. Мы в Кадровом Элементе работаем по модели "3 в 1" - кадры, курсы и военный юрист под одной крышей, и именно юрист обычно распутывает весь этот клубок с документами и адресами. Военный юрист по СВО поможет понять, как работает списание в вашем случае, какой пакет собрать и куда его нести, чтобы не ходить дважды. Это не обещание результата - это способ не потерять право из-за формальной ошибки.
Соберём порядок действий по шагам
Уточним детали и объясним, какие документы подготовить и куда обращаться.
Если списывать отказываются: что делать
Отказ - это еще не тупик. И, честно говоря, отказ отказу рознь. Из практики: чаще всего банк или приставы говорят «нет» не потому, что человеку по закону ничего не положено, а по вполне техническим причинам - неполный пакет документов, неверно выбранное основание, неподтвержденный статус участника или просто не та мера поддержки (вместо списания подали заявление на каникулы). Обидно, но поправимо.
Первым делом попросите письменный отказ с указанием причины. Устное «вам не положено» ни о чем не говорит - нужна конкретная формулировка, от которой можно отталкиваться. Дальше спокойно разберите эту причину. Не хватает справки о статусе - донесите. Кредитор ссылается на дату контракта или на то, что не начато судебное взыскание, - сверьте условие с актуальной редакцией закона: нормы по спецоперации меняются, и то, что было год назад, сегодня может выглядеть иначе.
Когда основание для списания задолженности есть, а банк все равно тянет или взыскания долгов продолжаются, отказ можно обжаловать. По кредиту - повторным обращением или жалобой в банк, по исполнительному производству - через ФССП или суд. Гарантировать исход тут никто не вправе, но грамотно собранное обращение заметно повышает шансы. В спорных случаях есть смысл подключить защиту прав военнослужащих: юрист поможет разобрать конкретный отказ и подобрать верное основание.
И отдельно про банкротство. Если долг объективно неподъемный и под списание не подпадает, процедуры банкротства - это отдельный путь, где обязательство прекращается уже по другим правилам. Расписывать схему банкротства гражданина не буду: это как раз тот случай, когда идти стоит не по инструкции из интернета, а с юристом, который посмотрит именно вашу ситуацию.
Что делать участнику СВО или его семье прямо сейчас
Если вы дочитали до этого места, главное вы уже поняли: списание кредитов участникам СВО - это не миф, но и не кнопка «обнулить все долги». Механизм реальный, работает, людям действительно прощают задолженность. Только вот срабатывает он не у всех и не всегда одинаково - слишком многое завязано на статус, дату контракта, тип долга и на то, дошло ли дело до суда. Поэтому самый честный совет, который я могу дать: не гадайте по чужим историям из сети. Проверьте именно свой случай.
Слухи тут работают против человека. Кто-то прочитал «спишут все автоматически», расслабился, перестал платить - а его долг под норму не попал, и набежала просрочка. Кто-то, наоборот, решил, что это все выдумки, и не подал на то, что ему реально положено. Обе крайности стоят денег и нервов. Середина скучнее, но надежнее: сесть и по пунктам разобрать свою ситуацию.
Вот с чего начать - короткий чек-лист, чтобы не держать все в голове:
- Уточните свой статус участника СВО и дату заключения контракта.
- Определите тип долга (потребкредит, карта, ипотека) и его сумму.
- Проверьте, начато ли по кредиту судебное взыскание.
- Соберите документы по списку выше.
- При сомнениях - разберите свой случай на консультации, а не по слухам из сети.
Нужна помощь специалиста?
Спокойно оценим ситуацию и честно скажем, что можно сделать самостоятельно.
Этих пяти шагов хватает, чтобы понять, есть ли вообще основания для получения льготы, или в вашем случае разумнее смотреть в сторону реструктуризации и других вариантов. Если после чек-листа остались вопросы - а они почти всегда остаются, потому что нормы меняются и в 2026 году кое-что еще будет уточняться - это нормальный повод спросить у юриста. В Кадровом Элементе ситуацию разбирают спокойно, без агитации и без обещаний «спишем что угодно»: живой человек смотрит ваши документы, статус, сумму долга и говорит прямо, на что вы можете рассчитывать. Записаться на разбор проще всего через онлайн-консультацию.
И отдельно - для тех, кто читает это не за себя, а за мужа, сына или брата, который пока только думает о контракте. Финансовую сторону службы - как долги, выплаты и статус участника связаны между собой - проще понять, когда видишь ее целиком; тогда посмотрите условия и выплаты по контракту на СВО отдельно, спокойно, до того как что-то решать. Решение о службе слишком серьезное, чтобы принимать его на эмоциях или под давлением чьих-то лозунгов.
Заключение
Если свести все к одному: списание кредитов участникам СВО - это рабочий механизм, а не сказка и не ловушка. Только выдают его не по факту службы, а по праву, которое нужно подтвердить - статусом, документами и основаниями по конкретному договору. Поэтому не примеряйте на себя чужую историю из чата и не опускайте руки после первого отказа. Спокойно разберите свой случай: какой у вас долг, какая сумма, начато ли по нему взыскание. Тогда и станет видно, на что реально может рассчитывать участник СВО или его близкие. А точные суммы, даты и номер закона сверяйте в актуальной редакции или с военным юристом - в этой теме нормы правят чаще, чем хотелось бы.